선납금과 보증금 어느 쪽이 실질 비용에서 유리한가

선납금과 보증금 어느 쪽이 실질 비용에서 유리한가
- 장기렌트 선납금과 리스 보증금은 초기 납입 구조를 구성하는 두 축으로 3,000만~4,000만 원대 차량 기준 선수금 비율이 월 납입금을 직접 결정한다.
- 선납금은 소멸성 비용이며 보증금은 환급성 비용으로 동일한 월 납입금이라도 실질 부담은 선수금 비율에 따라 수백만 원 단위로 달라진다.
- 분석 결과 유동성 확보가 중요한 이용자에게는 보증금 방식이 자금 회수 측면에서 우월하다고 본다.
- 이 방식을 고려 중이라면 견적서의 월 납입금이 아니라 선수금 구성 비율을 반드시 확인해야 한다.
대다수 소비자는 차량 금융 견적을 월 납입금 단일 지표로만 판단한다.
그러나 월 납입금은 선수금 구조가 만들어낸 결과값에 불과하다.
선납금과 보증금의 성격을 분리해 이해하지 못하면 실질 비용 비교 자체가 성립하지 않는다.
이 글은 두 비용의 구조적 차이를 분석한다.
선납금과 보증금은 구조적으로 무엇이 다른가?
선납금과 보증금은 회계적 성격부터 상이하다.
구분선납금보증금환급 여부환급되지 않음만기 반납 시 환급비용 성격소멸성 비용예치성 자금월 납입금 효과비율 상승 시 하락비율 상승 시 하락자금 회수불가가능
표에서 확인되듯 두 비용은 월 납입금을 낮춘다는 효과는 동일하나 자금 회수 가능 여부에서 정반대다.
선납금은 지출이고 보증금은 예치라 판단하는 것이 정확하다.
선수금 비율은 월 납입금을 어떻게 좌우하는가?
월 납입금은 차량 가액에서 선수금과 잔존가치를 제외한 금액을 기반으로 산정된다.
즉 선수금 비율을 높이면 분할 대상 원금이 줄어 월 납입금이 하락한다.
3,000만 원대 차량에서 선수금을 30퍼센트로 설정하면 월 납입금은 두 자릿수 만 원 단위로 내려간다.
다만 이 하락은 미래 비용을 현재로 당겨온 결과일 뿐 총비용 절감과는 구분해야 한다.
여기서 핵심은 동일한 월 납입금이라도 선납금 기반인지 보증금 기반인지에 따라 실질 비용이 달라진다는 점이다.
선납금 기반 견적은 표면 수치가 낮아 보이지만 회수 불가능한 지출이 선반영된 구조다.
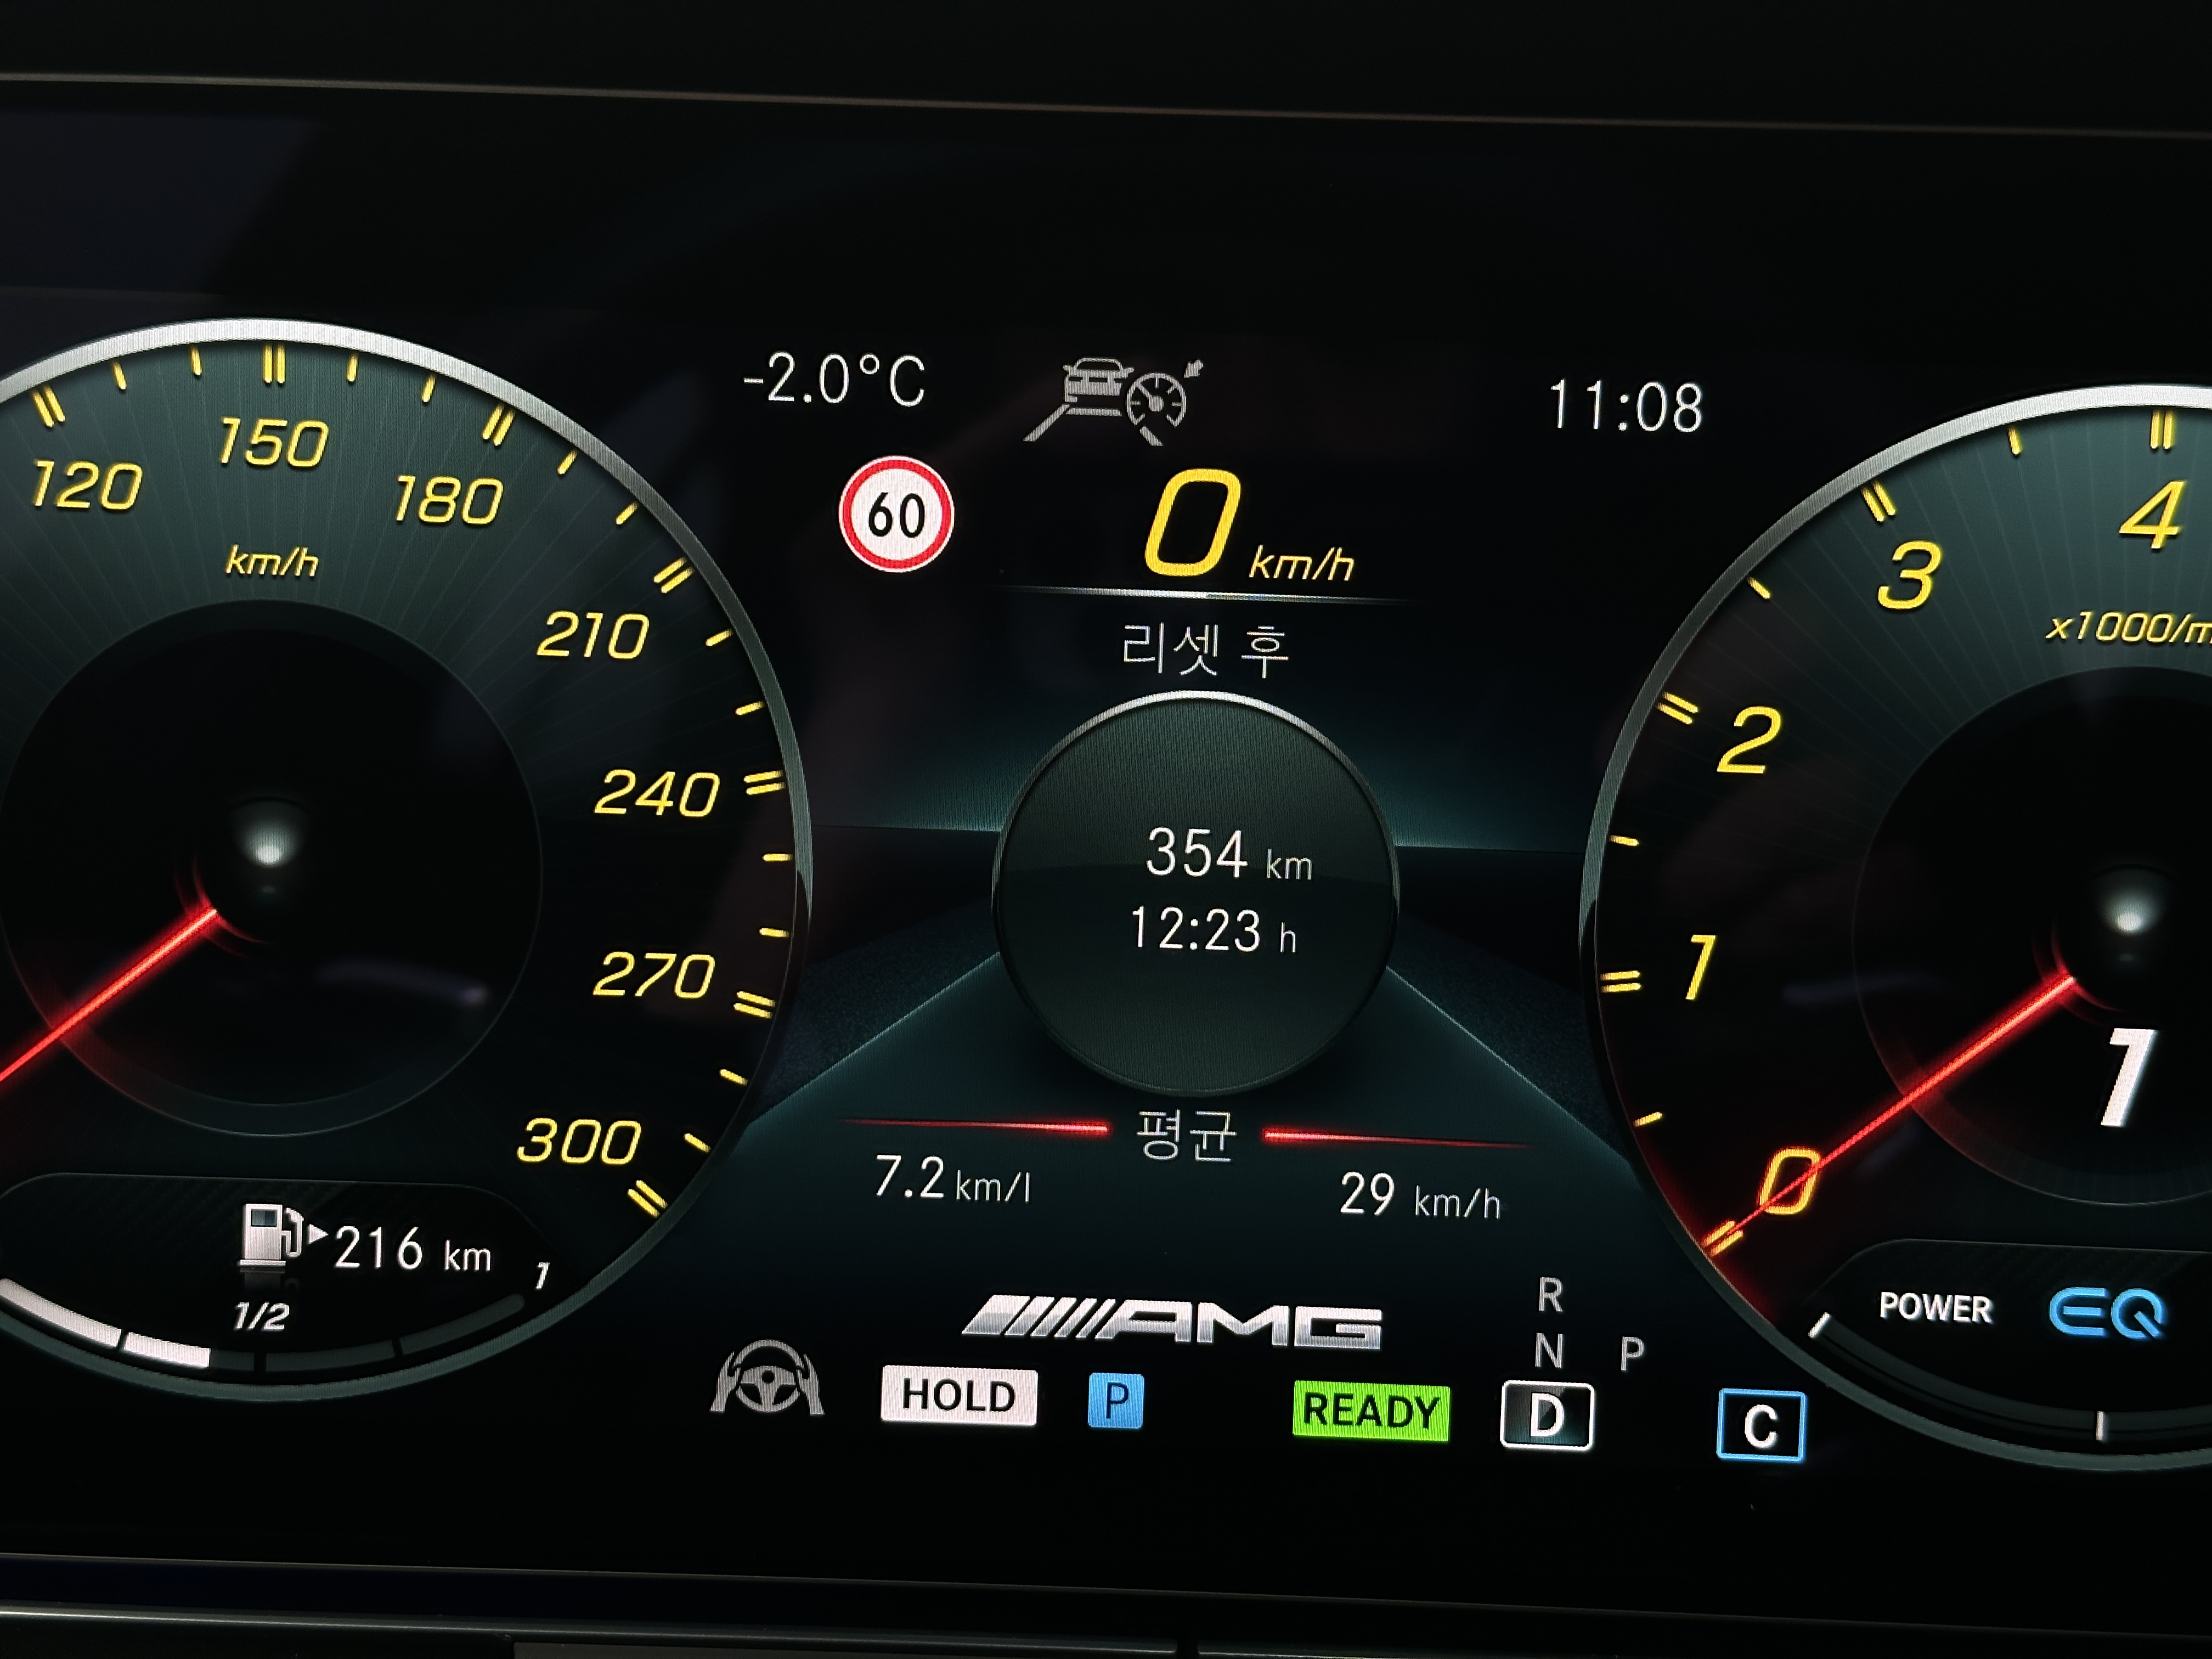
실질 비용에서 어느 쪽이 유리한가?
실질 비용 판단의 기준은 자금의 시간 가치와 회수 가능성이다.
보증금 방식은 계약 종료 시점에 예치금이 회수되므로 자금이 묶이더라도 소멸하지 않는다.
반면 선납금 방식은 회수가 불가능해 사실상 할인의 대가로 목돈을 지불한 것에 가깝다.
분석 결과 유동성을 중시한다면 보증금이 합리적이라 판단한다.
물론 선납금 방식이 무조건 불리한 것은 아니다.
목돈 여유가 충분하고 월 고정비를 최소화하려는 이용자에게는 선납금이 적합하다.
다만 견적 비교 시 월 납입금만 대조하는 접근은 명백한 오류라는 점은 아쉬운 부분이다.
견적 비교 시 무엇을 확인해야 하는가?
견적서를 받으면 월 납입금이 아니라 선수금 구성부터 분해해야 한다.
선납금과 보증금의 비율을 분리해 확인하고 각각의 회수 가능성을 따져야 한다.
동일 차량 동일 기간이라도 이 구성에 따라 5년 총비용은 수백만 원 차이로 벌어진다.
결국 합리적 선택은 표면 수치가 아니라 자금 구조를 읽는 데서 나온다.
장기렌트 선납금과 리스 보증금의 구분은 차량 금융의 가장 기초이자 가장 자주 간과되는 지점이다.
구조를 이해한 이용자는 같은 차량을 더 낮은 실질 비용으로 운용할 수 있다.
A1auto - 최저가 장기렌트·리스
a1auto.io